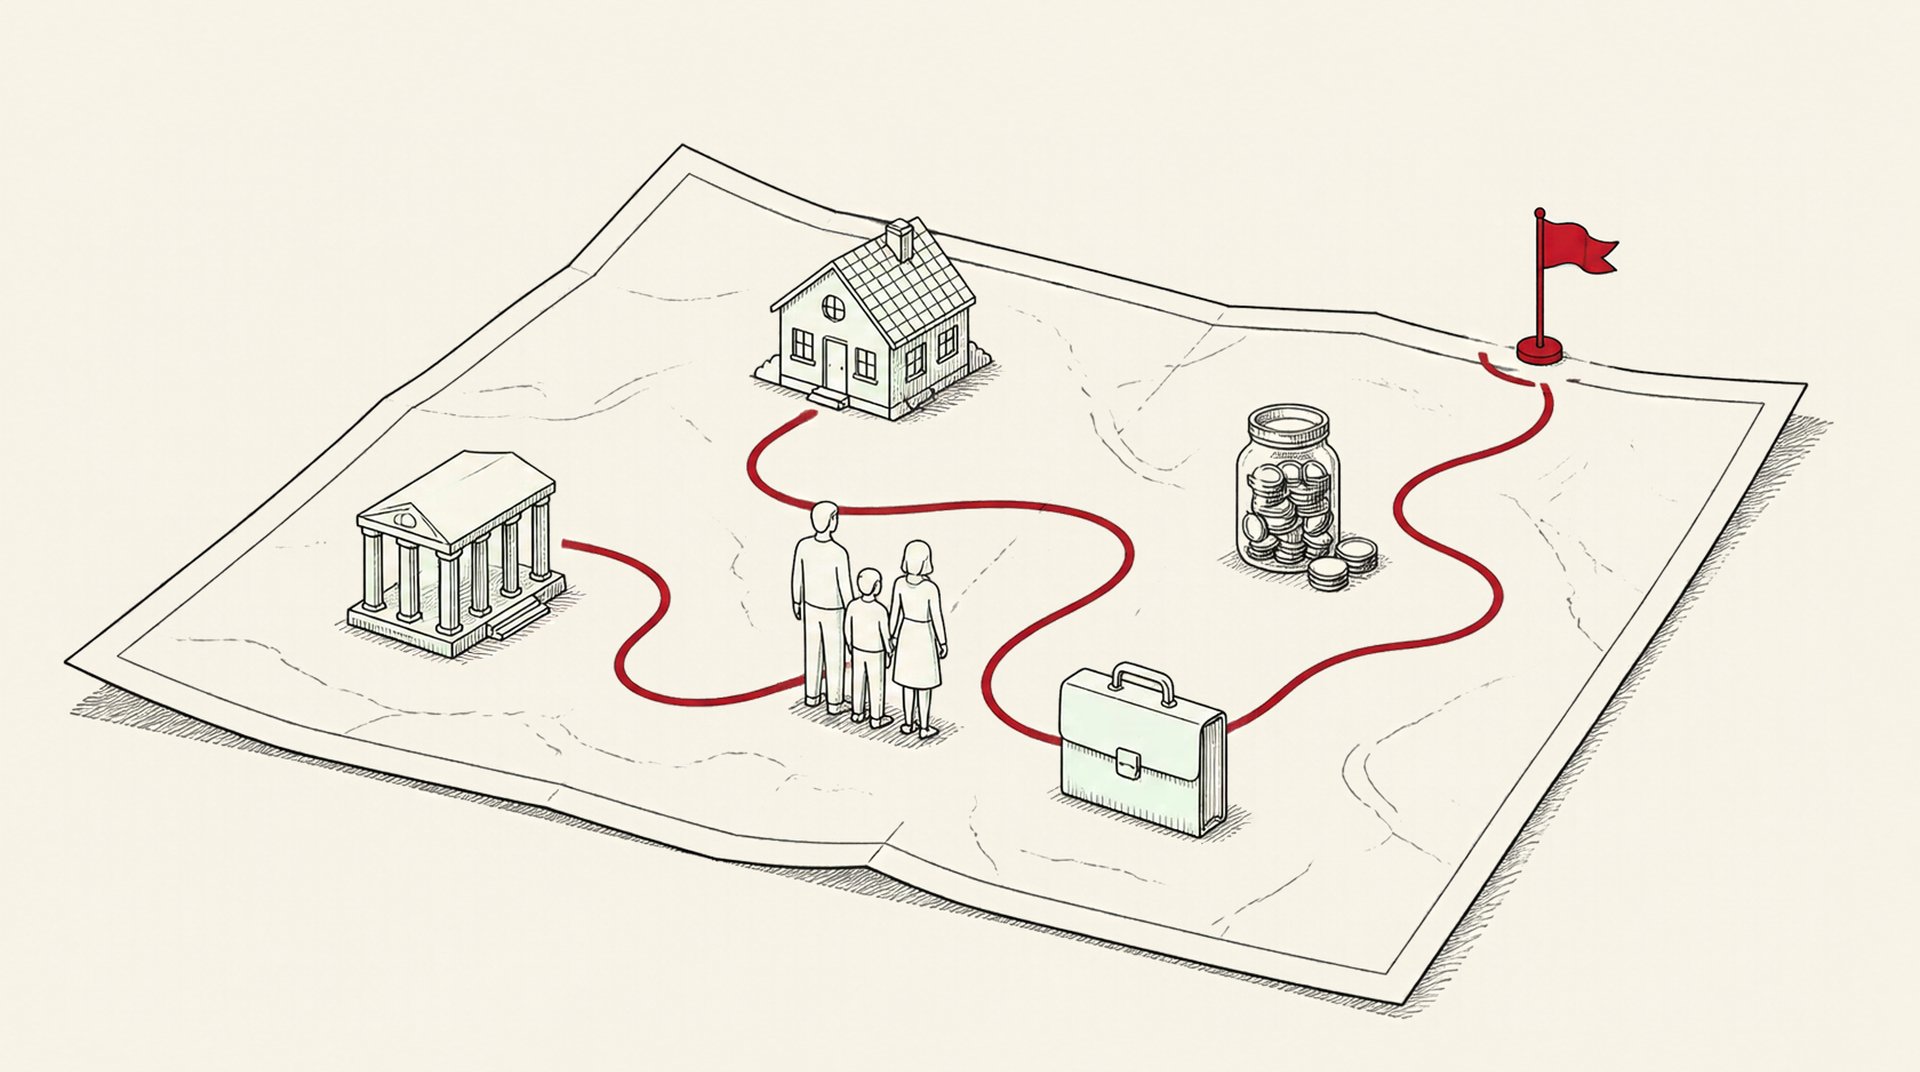
כשמחפשים מישהו שיעזור עם הכסף, נתקלים בהרבה תארים: יועץ השקעות, יועץ פנסיוני, יועץ משכנתאות, סוכן ביטוח, מתכנן פיננסי. נדמה שכולם עושים פחות או יותר אותו דבר. הם לא. ההבדל הגדול ביניהם הוא לא כמה הם יודעים, אלא כמה מהתמונה שלכם הם רואים. רוב אנשי המקצוע רואים חתיכה אחת: את הכסף שבבנק, את הפנסיה או את המשכנתא. אף אחד מהם לא מכיר את המטרות שלכם, ואף אחד לא מחבר בין החלקים. במאמר הזה אני מסבירה מה כל אחד מהם רואה ומה לא, למה זה משנה, ואיך בוחרים מתכנן פיננסי שרואה את כל התמונה ונשאר איתכם לאורך זמן.
מה רואה יועץ ההשקעות בבנק?
יועץ ההשקעות בבנק רואה את ההשקעות שיש לכם באותו בנק. זהו. הוא לא מסתכל על הפנסיה שלכם, לא על קרן ההשתלמות, לא על הדירה ולא על המשכנתא. הוא לא יודע אם אתם מתכננים לעבור דירה בעוד שנתיים, לעזוב את העבודה או לעזור לילדים. הוא מכיר רק את הכסף שיושב מולו.
זה לא אומר שהוא לא מקצועי. זה אומר שהשאלה שהוא עונה עליה צרה: איך להשקיע את הכסף שבבנק. השאלה שבאמת חשובה לכם רחבה בהרבה: האם כל הכסף שלכם, בכל המקומות, עובד בשביל המטרות שלכם.
מה רואה היועץ הפנסיוני?
היועץ הפנסיוני מסתכל על החיסכון הפנסיוני: קרן פנסיה, ביטוח מנהלים, קופות גמל וקרן השתלמות. הוא לא קשור לאף חברת ביטוח או בית השקעות, ולכן הוא לא מקבל מהם עמלה על מוצר מסוים. זה היתרון שלו, ואפשר לומר שזה הופך אותו לנקודת מבט מאוזנת יותר. אבל יש לזה מחיר:
- הוא רואה רק את הפנסיה. לא את ההשקעות, לא את הנדל"ן ולא את המטרות.
- בדרך כלל אתם יוצאים ממנו עם מסמך המלצות, וזהו. את הביצוע אתם עושים לבד, מול כל גוף בנפרד.
- אין ליווי לאורך זמן. כשהמצב משתנה, מתחילים מההתחלה.
- זה עולה כסף, ולא מעט. משלמים בעיקר על השקט הנפשי שההמלצה לא הושפעה מעמלה.
ויש עוד נקודה: בישראל יש מעט יועצים פנסיוניים, ומעט אנשים פונים אליהם. רוב הציבור פוגש את הפנסיה שלו דרך סוכן שהגיע מטעם מקום העבודה, ועל זה כתבתי במאמר למה לא לעבוד עם איש שיווק פנסיוני מטעם המעסיק.
מה רואה יועץ המשכנתאות?
יועץ המשכנתאות רואה את המשכנתא: איך לבנות את התמהיל, באיזה בנק, באיזו ריבית. זה תפקיד חשוב, וברגע של קניית דירה הוא שווה הרבה. אבל הוא לא מכיר את כל מבנה ההון שלכם, ולכן הוא לא יודע לענות אפילו על השאלה הבסיסית: כמה הון עצמי להביא, וכמה משכנתא לקחת. הוא גם לא שואל מה המשכנתא עושה לשאר התוכנית: כמה כסף נשאר לחיסכון, איך זה משפיע על הפנסיה, ומה קורה אם תרצו לעבוד פחות בעוד עשר שנים. על זה הרחבתי במאמר על רכישת דירה כמהלך כלכלי.
הניוזלטר החודשי
פעם בחודש אני שולחת סקירה של מה שזז בשווקים, ומה זה אומר בעבורכם בפועל. בלי הייפ ובלי דחיפת מוצרים. אפשר לקרוא גיליון לדוגמה ←
מה קורה כשכל אחד רואה רק חתיכה?
תחשבו על מצב מוכר: יועץ משכנתאות כאן, סוכן פנסיוני שהגיע מהעבודה שם, וכסף שמושקע לבד בבנק. כל אחד עושה את החלק שלו, ואף אחד לא מסתכל על התמונה המלאה. ההחלטות לא מדברות זו עם זו, ומה שנכון בחלק אחד יכול לפגוע בחלק אחר. ומי שאמור לחבר בין כל החלקים? אתם, לבד, בלי הכלים לעשות את זה.
מה עושה מתכנן פיננסי הוליסטי?
מתכנן פיננסי טוב מתחיל ממכם, לא מהמוצר. בפגישה הראשונה אני שואלת על דברים שלא נשמעים פיננסיים בכלל:
- מצב משפחתי
- איפה אתם עובדים, ואם אתם שכירים או עצמאים
- מה הציפיות, המטרות והחלומות שלכם
- האם יש כסף נזיל
- איפה אתם גרים: האם יש לכם דירה, האם היא בבעלותכם, והאם היא למגורים או להשקעה
- נכסים נוספים: נדל"ן בחו"ל, מניות מהעבודה, תוכניות לעזור לילדים
רק אחרי שמכירים את הלקוח ומבינים לעומק את הנתונים הפיננסיים שלו, אפשר לחבר תמונה מלאה ושלמה, לגבש מסקנות והמלצות, ולהמשיך משם:
- תמונה אחת שלמה. פנסיה, השקעות, ביטוח, משכנתא ומניות מהעבודה, בתוכנית אחת שבה כל החלטה נבדקת מול כל השאר.
- ביצוע. יוצאים מהפגישה עם סיכום של כל מה שדיברנו ועם המלצות, ואני מבצעת אותן. לא נשארים עם מסמך ורשימת טלפונים.
- ליווי לאורך זמן. הדילמות הכלכליות משתנות כל הזמן, כי החיים דינמיים: עבודה חדשה, ילד, דירה, אקזיט, פרישה. מתכנן פיננסי טוב הוא לא מישהו שפוגשים פעם אחת. הוא שם גם בפעם הבאה.
על הגישה הזו כתבתי עוד בעמוד תכנון פיננסי הוליסטי.
ומה עם העמלות?
כן, אני מקבלת עמלות מיצרנים. אני אומרת את זה כבר בשיחה הראשונה, כי שקיפות מלאה על התגמול היא בעיניי חלק מהשירות. זה עובד כך: פגישת התכנון הראשונה בתשלום. אם אחרי הפגישה אתם מחליטים ליישם את ההמלצות, אני מקבלת עמלה מהיצרנים, כמקובל בענף, והיא מה שמאפשר לי ללוות אתכם לאורך כל הדרך בלי לגבות על כל פגישה. אני עובדת מול כל הגופים המוסדיים ולא מחויבת לאף אחד מהם. התפקיד שלי הוא להכיר את כל המוצרים הקיימים אצל כל היצרנים, ולדעת לבחור את המתאים ביותר לסיטואציה של הלקוח שמולי.
מה שחשוב לבדוק הוא לא רק איך איש המקצוע מתוגמל, אלא איך הוא מסביר את ההמלצות שלו. כל המלצה שלי מגיעה עם הנימוק שלה ועם מה שהיא נשענת עליו, כדי שתוכלו לשאול, להבין ולהחליט.
אז איך בוחרים מתכנן פיננסי?
אם חבר טוב היה שואל אותי, הייתי אומרת לו:
- תבקשו המלצות מחברים. מי שליווה מישהו שאתם סומכים עליו, כבר עבר מבחן.
- תבדקו שיש רישיונות. זה לוקח שתי דקות: במאגר של רשות ניירות ערך ובמאגר של רשות שוק ההון. אני, למשל, משווקת השקעות בעלת רישיון מרשות ניירות ערך ומשווקת פנסיונית בעלת רישיון מרשות שוק ההון.
- תשאלו איך הוא מתוגמל. תשובה טובה מגיעה בלי היסוס.
- תבדקו מה הוא רואה. האם הוא שואל על החיים שלכם, או מתחיל ישר מהמוצר?
- תשאלו מה קורה אחרי הפגישה. מי מבצע את ההמלצות, והאם יש ליווי.
- תקשיבו לאינטואיציה. אני חושבת שלקוחות צריכים לסמוך עליה יותר.
ויש גם נורות אדומות. אם מישהו לא מסביר בצורה רציונלית למה הוא ממליץ על פעולה מסוימת ועל מה הוא מסתמך, אם הוא לוחץ, ממהר ומדבר בשפה שיווקית, אם הוא גורם לכם לפחד או משאיר אתכם בלי להבין, ואם הוא לא משתף אתכם בידע שעליו ההמלצה נשענת, זה הזמן לעצור.
אם אתם מחפשים מישהו שיראה את כל התמונה וילווה אתכם לאורך זמן, כאן מוסבר איך נראה תכנון פיננסי אישי אצלי. ואפשר פשוט לקבוע שיחת היכרות קצרה, ולהרגיש בעצמכם אם יש התאמה.
למאמרים נוספים בנושא: למה לא לעבוד עם איש שיווק פנסיוני מטעם המעסיק · רכישת דירה כמהלך כלכלי · תכנון פרישה מוקדמת.
המאמר נועד למטרות מידע בלבד ואינו מהווה ייעוץ השקעות.
שאלות נפוצות
מה ההבדל בין מתכנן פיננסי ליועץ השקעות בבנק?
יועץ ההשקעות בבנק רואה רק את ההשקעות שיש לכם באותו בנק. הוא לא מסתכל על הפנסיה, על הנדל"ן או על המשכנתא, ולא מכיר את המטרות שלכם. מתכנן פיננסי הוליסטי מתחיל מהמטרות ומסתכל על כל הכסף, בכל המקומות, כתוכנית אחת.
מה ההבדל בין מתכנן פיננסי ליועץ פנסיוני?
יועץ פנסיוני מסתכל רק על החיסכון הפנסיוני. הוא לא קשור לאף חברת ביטוח או בית השקעות, אבל בדרך כלל הוא מוסר מסמך המלצות, את הביצוע עושים לבד, ואין ליווי לאורך זמן. מתכנן פיננסי הוליסטי רואה גם את ההשקעות, הביטוח, המשכנתא והמטרות, מבצע את ההמלצות ומלווה לאורך הדרך.
האם מתכנן פיננסי שמקבל עמלות יכול לפעול לטובתי?
כן. החוק מחייב סוכן פנסיוני לפעול לטובת הלקוח באמונה ובשקידה, ואוסר עליו להעדיף את העניין שלו על פני טובת הלקוח. מה שחשוב הוא שקיפות: לדעת מראש איך הוא מתוגמל, ולקבל כל המלצה עם הנימוק שלה. אני מקבלת עמלות מיצרנים ואומרת את זה כבר בשיחה הראשונה.
כמה עולה מתכנן פיננסי?
זה תלוי במודל. אצלי פגישת התכנון הראשונה עולה החל מ-600 ש"ח + מע"מ, ולפניה שיחת היכרות קצרה ללא עלות. אם מיישמים את ההמלצות, אני מתוגמלת בעמלה מהיצרנים, וזה מה שמאפשר את הליווי לאורך זמן בלי לגבות על כל פגישה.
איך בוחרים מתכנן פיננסי?
מבקשים המלצות מחברים, בודקים שיש רישיונות במאגרים של רשות ניירות ערך ורשות שוק ההון, שואלים איך הוא מתוגמל, בודקים אם הוא שואל על החיים שלכם או מתחיל מהמוצר, ושואלים מה קורה אחרי הפגישה: מי מבצע את ההמלצות והאם יש ליווי. ובסוף, מקשיבים לאינטואיציה.
רוצים לבדוק את המצב שלכם
שיחת היכרות ראשונית, ללא עלות וללא התחייבות. נעבור על התמונה הפיננסית שלכם ותצאו עם כיוון ראשוני.
בואו נדברעוד לא בשלב הזה
הישארו בקשר בקצב שלכם. הניוזלטר החודשי, ישירות למייל. גיליון לדוגמה ←