ההודעה נחתה בבוקר: המנה הבשילה. אתם נכנסים לחשבון אצל הברוקר, רואים מספר, ומיד עולות השאלות. האם צריך לעשות משהו עכשיו? האם המס כבר נלקח? למה לעמית בסן פרנסיסקו נמכרו אוטומטית חלק מהמניות ולכם לא? התשובה הכי חשובה היא גם הכי מפתיעה: אם אתם במסלול ההוני בנאמנות לפי סעיף 102, שהוא המסלול הנפוץ בחברות ההייטק בישראל, ביום ההבשלה עצמו כמעט שום דבר לא קרה מבחינת מס. אירוע המס נדחה למועד המכירה. וגם השעון שבאמת קובע כמה מס תשלמו, שעון 24 החודשים, התחיל לרוץ הרבה לפני היום הזה. המאמר הזה לא עוסק בשאלה אם למכור או להחזיק, אלא במה שקורה בפועל ובמה שכדאי לבדוק בשבוע הראשון.
מה באמת קורה ביום ההבשלה
הבשלה (Vesting) היא המועד שבו אתם עומדים בתנאי שהחברה קבעה, לרוב ותק, ומנה מסוימת מהמניות שהוקצו לכם הופכת לשלכם. זה מועד חשוב, אבל חשוב לדייק במה הוא מסמן ובמה לא.
מה שקורה: הזכות מתגבשת. המנה חדלה להיות מותנית בכך שתישארו בחברה. היא נרשמת לזכותכם, ובמסלול 102 בנאמנות היא ממשיכה להיות מוחזקת בעבורכם אצל הנאמן, לא בחשבון פרטי שלכם.
מה שלא קורה: לא נוצר חיוב במס, לא מנוכה מס במקור, ולא נמכרות מניות כדי לכסות מס. במסלול ההוני בנאמנות חשבון המס נסגר רק ברגע המכירה, ואז הנאמן הוא זה שמנכה את המס ומעביר לכם את הנטו. עד אז, מבחינת רשות המסים, לא קרה כלום.
ההבחנה הזאת נשמעת טכנית, והיא זאת שמייצרת את רוב הטעויות שאני רואה.
למה לעמיתים בארה"ב זה נראה אחרת
הבלבול הזה לא נולד מבורות. הוא נולד מזה שכל הסביבה סביבכם אמריקאית. הפלטפורמה של הברוקר באנגלית, מסמכי התוכנית מנוסחים לפי המודל האמריקאי, והעמיתים בצוות המקביל בחו"ל מדברים על משהו אחר לגמרי.
בארה"ב, שווי המניות שהבשילו נחשב הכנסה רגילה כבר במועד ההבשלה. לכן המעסיק חייב לגבות מס באותו רגע, ולכן נמכרות אוטומטית חלק מהמניות כדי לממן אותו. העובד רואה שהגיעו אליו פחות מניות ממה שהמנה הבטיחה, וזה נכון והגיוני, אצלו.
בישראל, במסלול 102 בנאמנות, המנגנון הזה פשוט לא רץ. אין אירוע מס בהבשלה, ולכן אין מה לממן. אם ראיתם שהגיעה המנה המלאה ולא נגרע ממנה דבר, זו לא תקלה ולא שכחה. ככה זה אמור להיראות. על המסגרת שמאפשרת את זה, ועל ההבדל בין הרכיב ההוני לפירותי, הרחבתי בנפרד במדריך למיסוי RSU וסעיף 102.
השעון שבאמת חשוב התחיל עוד לפני
זאת הנקודה שהכי שווה להפנים, והיא גם הכי מבלבלת.
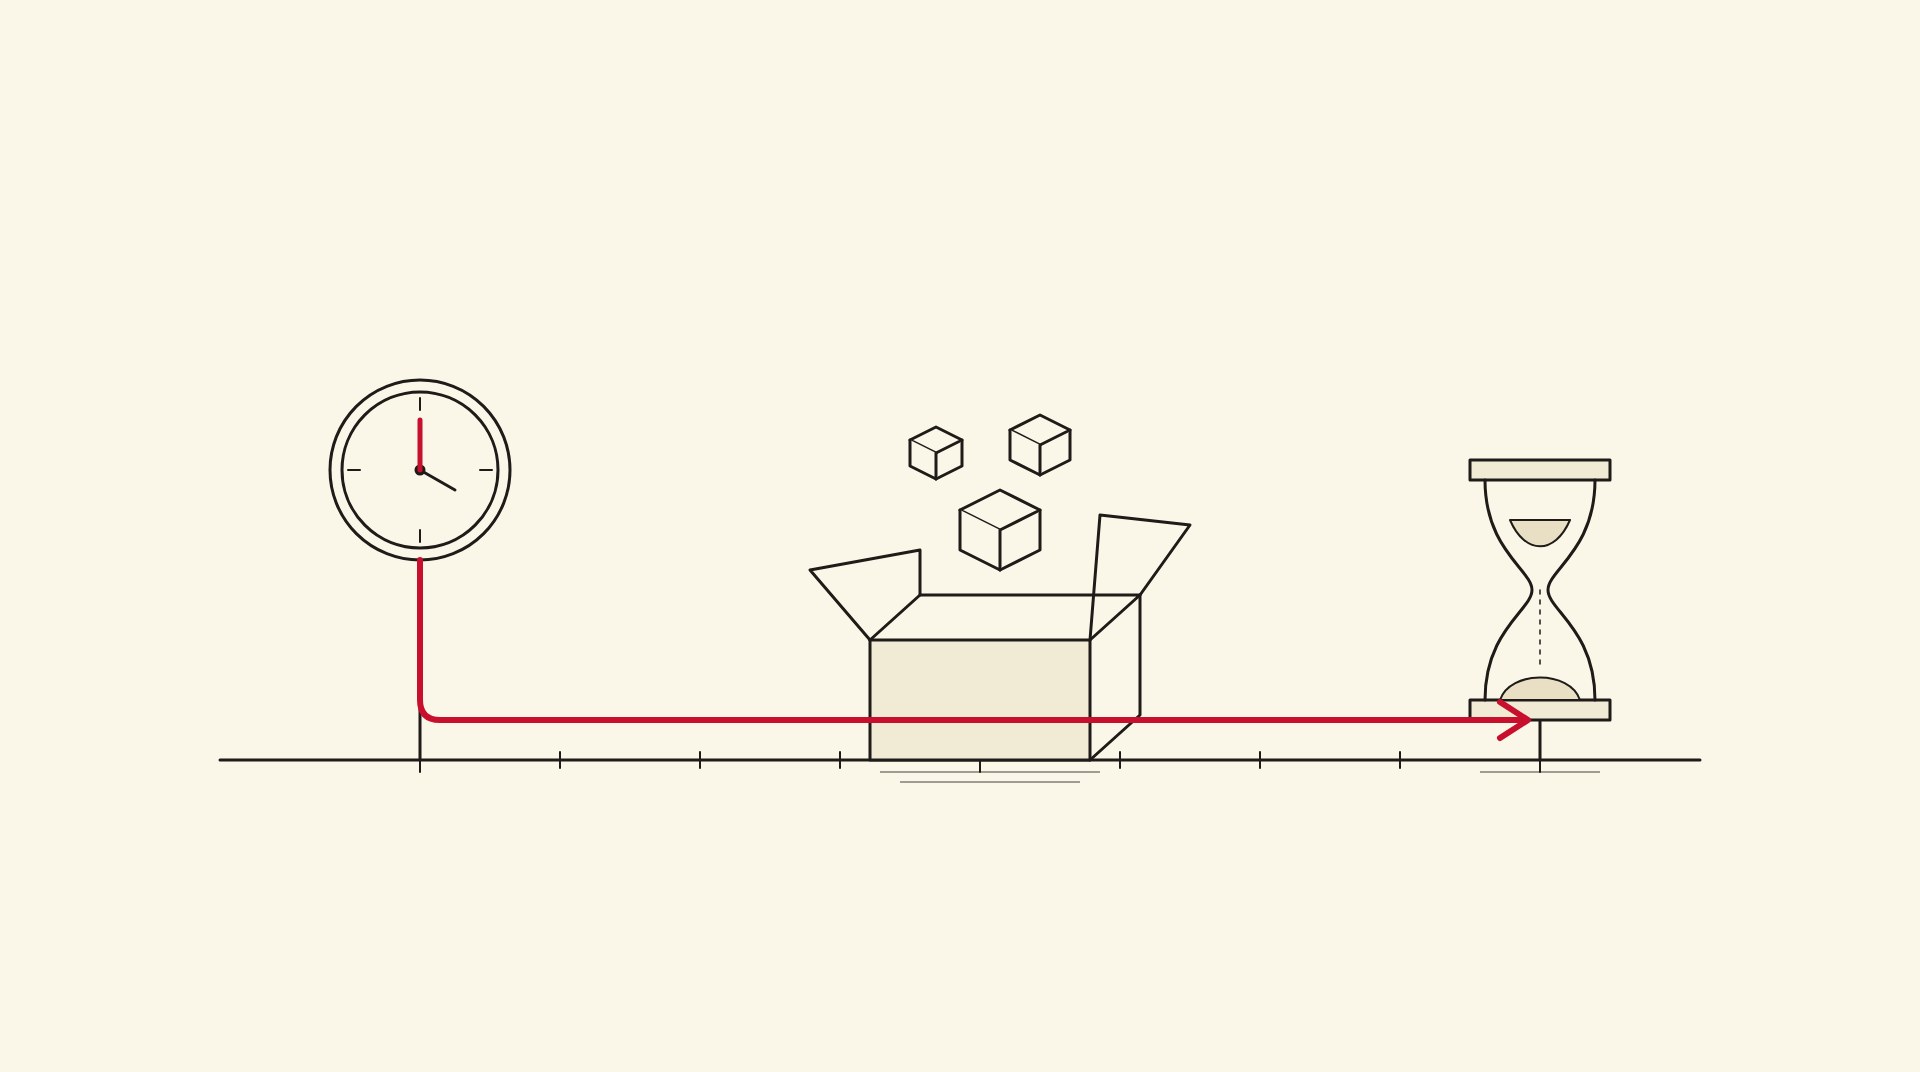
כדי ליהנות מהמסלול ההוני, המניות צריכות להיות מוחזקות אצל הנאמן 24 חודשים. אבל הספירה מתחילה ממועד ההקצאה, כלומר מהיום שבו המנה הופקדה אצל הנאמן, ולא ממועד ההבשלה. שני התאריכים שונים, ולעיתים רחוקים זה מזה בשנים.
המשמעות המעשית: יש מנות שביום שבו הן מבשילות כבר עברו מזמן את 24 החודשים, ואפשר למכור אותן בלי לפגוע בהטבת המס. ויש מנות שהבשילו בדיוק באותו יום, אבל הוקצו מאוחר יותר, ולכן הן עדיין בתוך חלון השנתיים. אותו יום הבשלה, שתי תוצאות מס שונות לגמרי. לכל מנה יש שעון משלה.
לדוגמה: מהנדס תוכנה בן 38 מוכר מנה שהבשילה, כי הוא מניח שההבשלה היא קו הסיום. בפועל אותה מנה הוקצתה ארבעה עשר חודשים קודם לכן. הוא נמצא במרחק עשרה חודשים מהטבת המס, ולא יודע שיש בכלל על מה להמתין. זאת לא טעות בשיקול דעת, זאת טעות במידע.
הניוזלטר החודשי
פעם בחודש אני שולחת סקירה של מה שזז בשווקים, ומה זה אומר בעבורכם בפועל. בלי הייפ ובלי דחיפת מוצרים. אפשר לקרוא גיליון לדוגמה ←
אז מה כן משתנה ביום ההבשלה
אם אין אירוע מס ואין שינוי בשעון, מה בכל זאת קרה? שלושה דברים, וכולם אמיתיים.
הריכוזיות שלכם גדלה. חלק גדול יותר מההון שלכם נמצא עכשיו במניה אחת, של החברה שגם משלמת לכם משכורת. זאת חשיפה כפולה, וכל הבשלה מגדילה אותה עוד קצת. זה השינוי הכי משמעותי, וכמעט אף אחד לא שם לב אליו ברגע עצמו.
נוצרה אפשרות. עד עכשיו לא הייתה החלטה לקבל. מעכשיו יש. זה לא אומר שצריך לפעול, זה אומר שנפתחה דלת.
נוספה חשיפה מטבעית. המנה נקובה בדולר, ולכן שער החליפין הפך לחלק מהתשואה שלכם, גם אם לא בחרתם בכך. פירקתי את זה לעומק במאמר על שער הדולר וה-RSU.
חמישה דברים לבדוק בשבוע הראשון
אלה חמש שאלות שאפשר לענות עליהן מול מסמכי התוכנית או מול מחלקת התגמול. זאת עבודת איסוף מידע, לא החלטה פיננסית.
- מה מועד ההקצאה של המנה הזאת (ולא מועד ההבשלה). זה התאריך שממנו נספרים 24 החודשים.
- באיזה מסלול אתם. הוני בנאמנות הוא הנפוץ, אבל התקנון של כל חברה שונה, ושווה לראות את זה שחור על גבי לבן ולא להניח.
- מי הנאמן, ואיך פונים אליו. הוא זה שיבצע בפועל את המכירה וינכה את המס, וכדאי לדעת את זה לפני שצריך אותו.
- מה מחיר ההענקה של המנה. הוא הקו שמפריד בין הרכיב הפירותי להוני, והוא משתנה מהענקה להענקה.
- כמה מניות נכנסו בפועל, ובאיזה מטבע. השוואה פשוטה מול מסמך ההענקה, שתופסת פערים מוקדם.
מי שאוסף את חמשת הפרטים האלה בכל הבשלה, מחזיק אחרי שנתיים תמונה מלאה של התיק. מי שלא, מגלה אותם בדיוק ברגע הכי פחות נוח, כשצריך כסף מהר.
ארבע טעויות נפוצות ביום ההבשלה
להניח שהמס כבר שולם. הוא לא. הוא ימתין למכירה, ואז ינוכה בבת אחת. מי שמתכנן תזרים בהנחה שהסכום שמוצג בחשבון הוא נטו, מגלה פער.
לספור 24 חודשים מההבשלה. הטעות היקרה ביותר, ובדיוק זו שתיארתי למעלה.
למכור בגלל שהמספר גדול. הבשלה היא לא איתות שוק. היא תאריך בחוזה העבודה שלכם, ואין לה שום קשר למחיר המניה באותו יום.
לא לעשות כלום, לאורך שנים. הקצה השני, ולא פחות נפוץ. מנות מצטברות, הריכוזיות תופחת, ואף פעם אין רגע שבו מישהו עוצר להסתכל על התמונה. אפס פעולה היא גם החלטה, פשוט כזאת שלא נבחרה במודע.
ומה עם ההחלטה למכור או להחזיק
זו שאלה נפרדת, והיא לא נענית ביום ההבשלה. היא נענית מתוך התמונה הפיננסית המלאה: כמה מההון הנזיל שלכם כבר מרוכז במניה הזאת, מתי צפוי צורך אמיתי בכסף, ואיפה כל מנה עומדת מול 24 החודשים שלה.
בניתי את המסגרת להחלטה הזאת במאמר נפרד, מתי לפדות RSU, איך לקבל החלטה בחוסר ודאות, ושם גם הכלי המרכזי שאני ממליצה עליו ברוב המקרים: מכירה מתוכננת על פני זמן, שמחליפה עשרות החלטות קטנות בהחלטה אחת. מי שעומד לפני מעבר לחו"ל ימצא את השכבה הנוספת ברילוקיישן ומיסוי RSU, ומי שגם שוקל הצטרפות ל-ESPP ימצא את ההשוואה במאמר RSU מול ESPP.
ביום ההבשלה עצמו, המשימה צנועה בהרבה: להבין מה קרה, לאסוף חמישה פרטים, ולא לפעול מתוך תחושה. ההחלטה הטובה ביותר שאפשר לקבל ביום ההבשלה היא לא לקבל החלטה באותו יום.
אם אתם רוצים לראות איך המנות שלכם משתלבות בתמונה הפיננסית הכוללת, זה בדיוק מה שאני עושה בליווי לעובדי הייטק עם RSU ואופציות.
שאלות נפוצות
האם יום ההבשלה של RSU הוא אירוע מס בישראל?
ברוב המקרים לא. במסלול ההוני בנאמנות לפי סעיף 102, שהוא המסלול הנפוץ בחברות ההייטק בישראל, אירוע המס נדחה למועד המכירה ולא חל במועד ההבשלה. ביום ההבשלה המניות עוברות להחזקה עבורכם אצל הנאמן, אבל חשבון המס נסגר רק כשמוכרים. זה שונה מהמודל האמריקאי, שבו ההבשלה עצמה היא אירוע מס.
למה לעמיתים שלי בארה"ב מנכים מניות ביום ההבשלה ולי לא?
כי הם ממוסים לפי כללי ארה"ב, שבהם שווי המניות שהבשילו נחשב הכנסה רגילה כבר במועד ההבשלה, ולכן חלק מהמניות נמכר אוטומטית כדי לכסות את המס. בישראל, במסלול 102 בנאמנות, אין אירוע מס בהבשלה, ולכן אין ניכוי כזה. הפלטפורמה של הברוקר לרוב אמריקאית, וזה מקור בלבול נפוץ.
ממתי נספרים 24 החודשים, מההבשלה או מההענקה?
ממועד ההקצאה, כלומר מהיום שבו המנה הופקדה אצל הנאמן, ולא ממועד ההבשלה. זו נקודה שקל לפספס: מנה שהבשילה היום יכולה כבר לעמוד בתנאי 24 החודשים, ומנה אחרת שהבשילה באותו יום עשויה להיות רק באמצע הדרך. לכל מנה שעון משלה.
מתי אפשר בכלל למכור RSU שהבשילו?
מבחינה טכנית, כשהמניות משוחררות למכירה דרך הנאמן והברוקר, ובכפוף לחלונות המסחר ולמדיניות החברה. מבחינה מיסויית, מכירה לפני תום 24 החודשים ממועד ההקצאה מבטלת את הטבת המסלול ההוני לאותה מכירה. שני התנאים נפרדים, וצריך לבדוק את שניהם.
מה הכי חשוב לעשות ביום שבו ה-RSU הבשילו?
לא להחליט על מכירה, אלא לאסוף מידע: מועד ההקצאה של המנה, המסלול בתקנון, שם הנאמן, מחיר ההענקה, וכמה מניות נכנסו בפועל. ההחלטה אם למכור או להחזיק היא החלטה נפרדת, והיא נשענת על ריכוזיות התיק ועל צרכי נזילות, לא על התאריך בלוח השנה.
הפוסט נכתב לצרכים חינוכיים בלבד. המידע הכלול בו הוא מידע כללי ואינו מהווה ייעוץ פיננסי, ייעוץ מס או ייעוץ השקעות אישי. אין באמור הבטחת תשואה כלשהי. כל החלטה פיננסית או מיסויית דורשת בחינה אישית של הסיטואציה הספציפית, רצוי בליווי איש מקצוע מוסמך. כללי המס והתנאים נכונים למועד הפרסום (נובמבר 2026) ועשויים להשתנות. התקנון של כל חברה והמסלול שנבחר משפיעים על התוצאה, ויש לבדוק אותם באופן פרטני.
עוד לא בשלב הזה
הישארו בקשר בקצב שלכם. הניוזלטר החודשי, ישירות למייל. גיליון לדוגמה ←