שלום חברות וחברים,
החודש האחרון היה עמוס. הפד העלה את הריבית, ואגרות החוב בארה״ב משלמות ריבית שלא ראינו כמעט רבע מאה. ה-S&P 500 הגיע לשיא, אבל החלק הסולידי בתיק ירד. אירופה בטלטלה, ובשבוע הבא אנחנו הולכים לקלפי. בואו נפרק יחד.
01 · הפד העלה את הריבית, והאפיק הסולידי חטף
הפד העלה את הריבית ברבע אחוז, העלאה ראשונה מאז 2023, אחרי שנתיים של הורדות. רוב חברי הוועדה צופים עוד העלאה עד סוף השנה, בעיקר בגלל האינפלציה, שלא מתכנסת ליעד, בין היתר בגלל מחירי הנפט מאז המלחמה מול איראן.
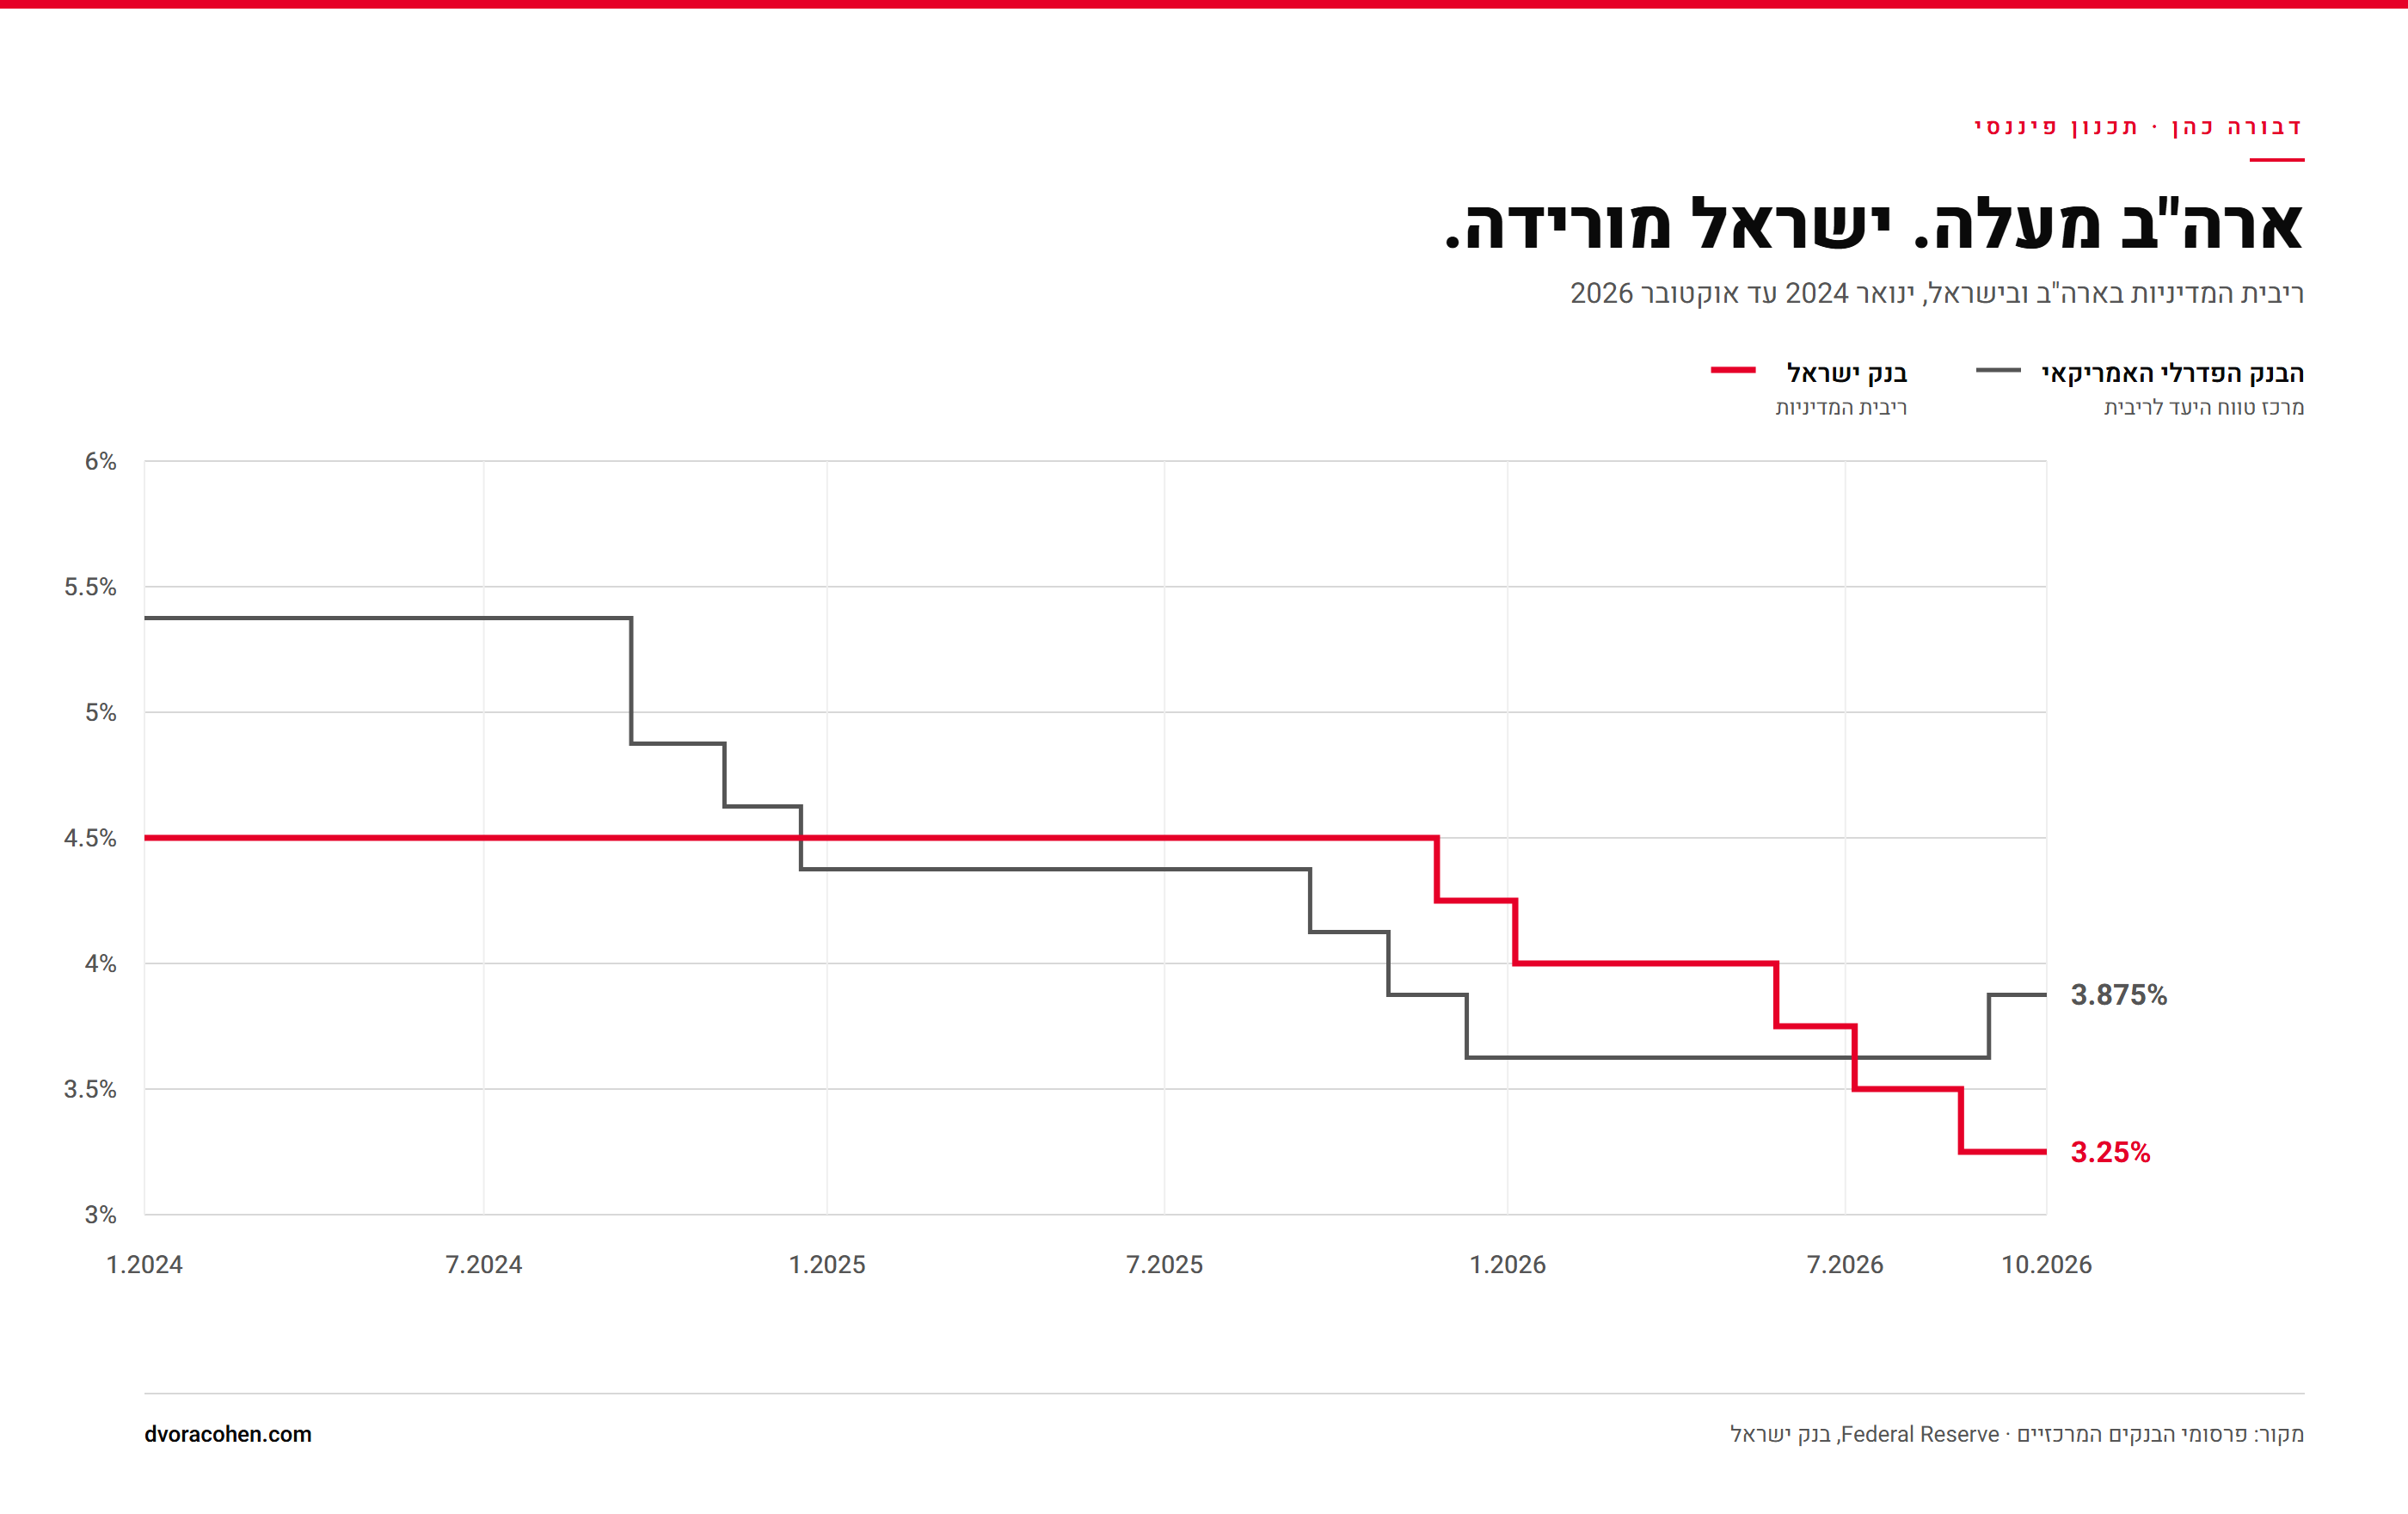
ואצלנו הכיוון הפוך. בנק ישראל הוריד את הריבית ארבע פעמים מתחילת השנה, מ-4.25% ל-3.25%, וכך נפתח פער: הריבית בארה״ב כבר גבוהה מזו שבישראל. למי שיש משכנתא זו בשורה טובה, ולמי שמחזיק כסף בפיקדון שקלי פחות.
אבל הסיפור הגדול נמצא בשוק אגרות החוב. התשואה על אגרת החוב של ממשלת ארה״ב לעשר שנים עברה את ה-5%, הרמה הגבוהה ביותר מאז 2002. תעצרו רגע על זה: 24 שנים.
מחיר האג״ח והתשואה שלה נעים בכיוונים הפוכים: כשהתשואה עולה, המחיר יורד. אג״ח ממשלתיות אמריקאיות ארוכות, האפיק שאמור להיות הסולידי והיציב בתיק, ירדו מתחילת השנה בכ-5%, וזה כבר כולל את הריבית ששילמו. וככל שהאג״ח ארוכה יותר, המכה חזקה יותר.
מנגד, מכאן והלאה יש באג״ח בשר. 5% בשנה מהממשלה האמריקאית הם לראשונה מזה שנים אלטרנטיבה אמיתית למניות, ומשקיעים מסיטים לשם חלק מהכסף. וזה מוביל אותנו לסעיף הבא.
02 · ה-S&P 500 הגיע לשיא, אבל מניות הדיבידנד חטפו
מתחילת השנה, את רוב העבודה במדד עשו שני סקטורים: אנרגיה, בגלל המלחמה ומחירי הנפט, וטכנולוגיה, על גל ה-AI. לפי ג׳יי.פי מורגן, החברות שקשורות ל-AI הן כבר כמחצית משווי המדד. (על התופעה הזאת, שמעט מניות סוחבות את כל השוק, כתבתי במאמר המיתוס של ה-10%.)
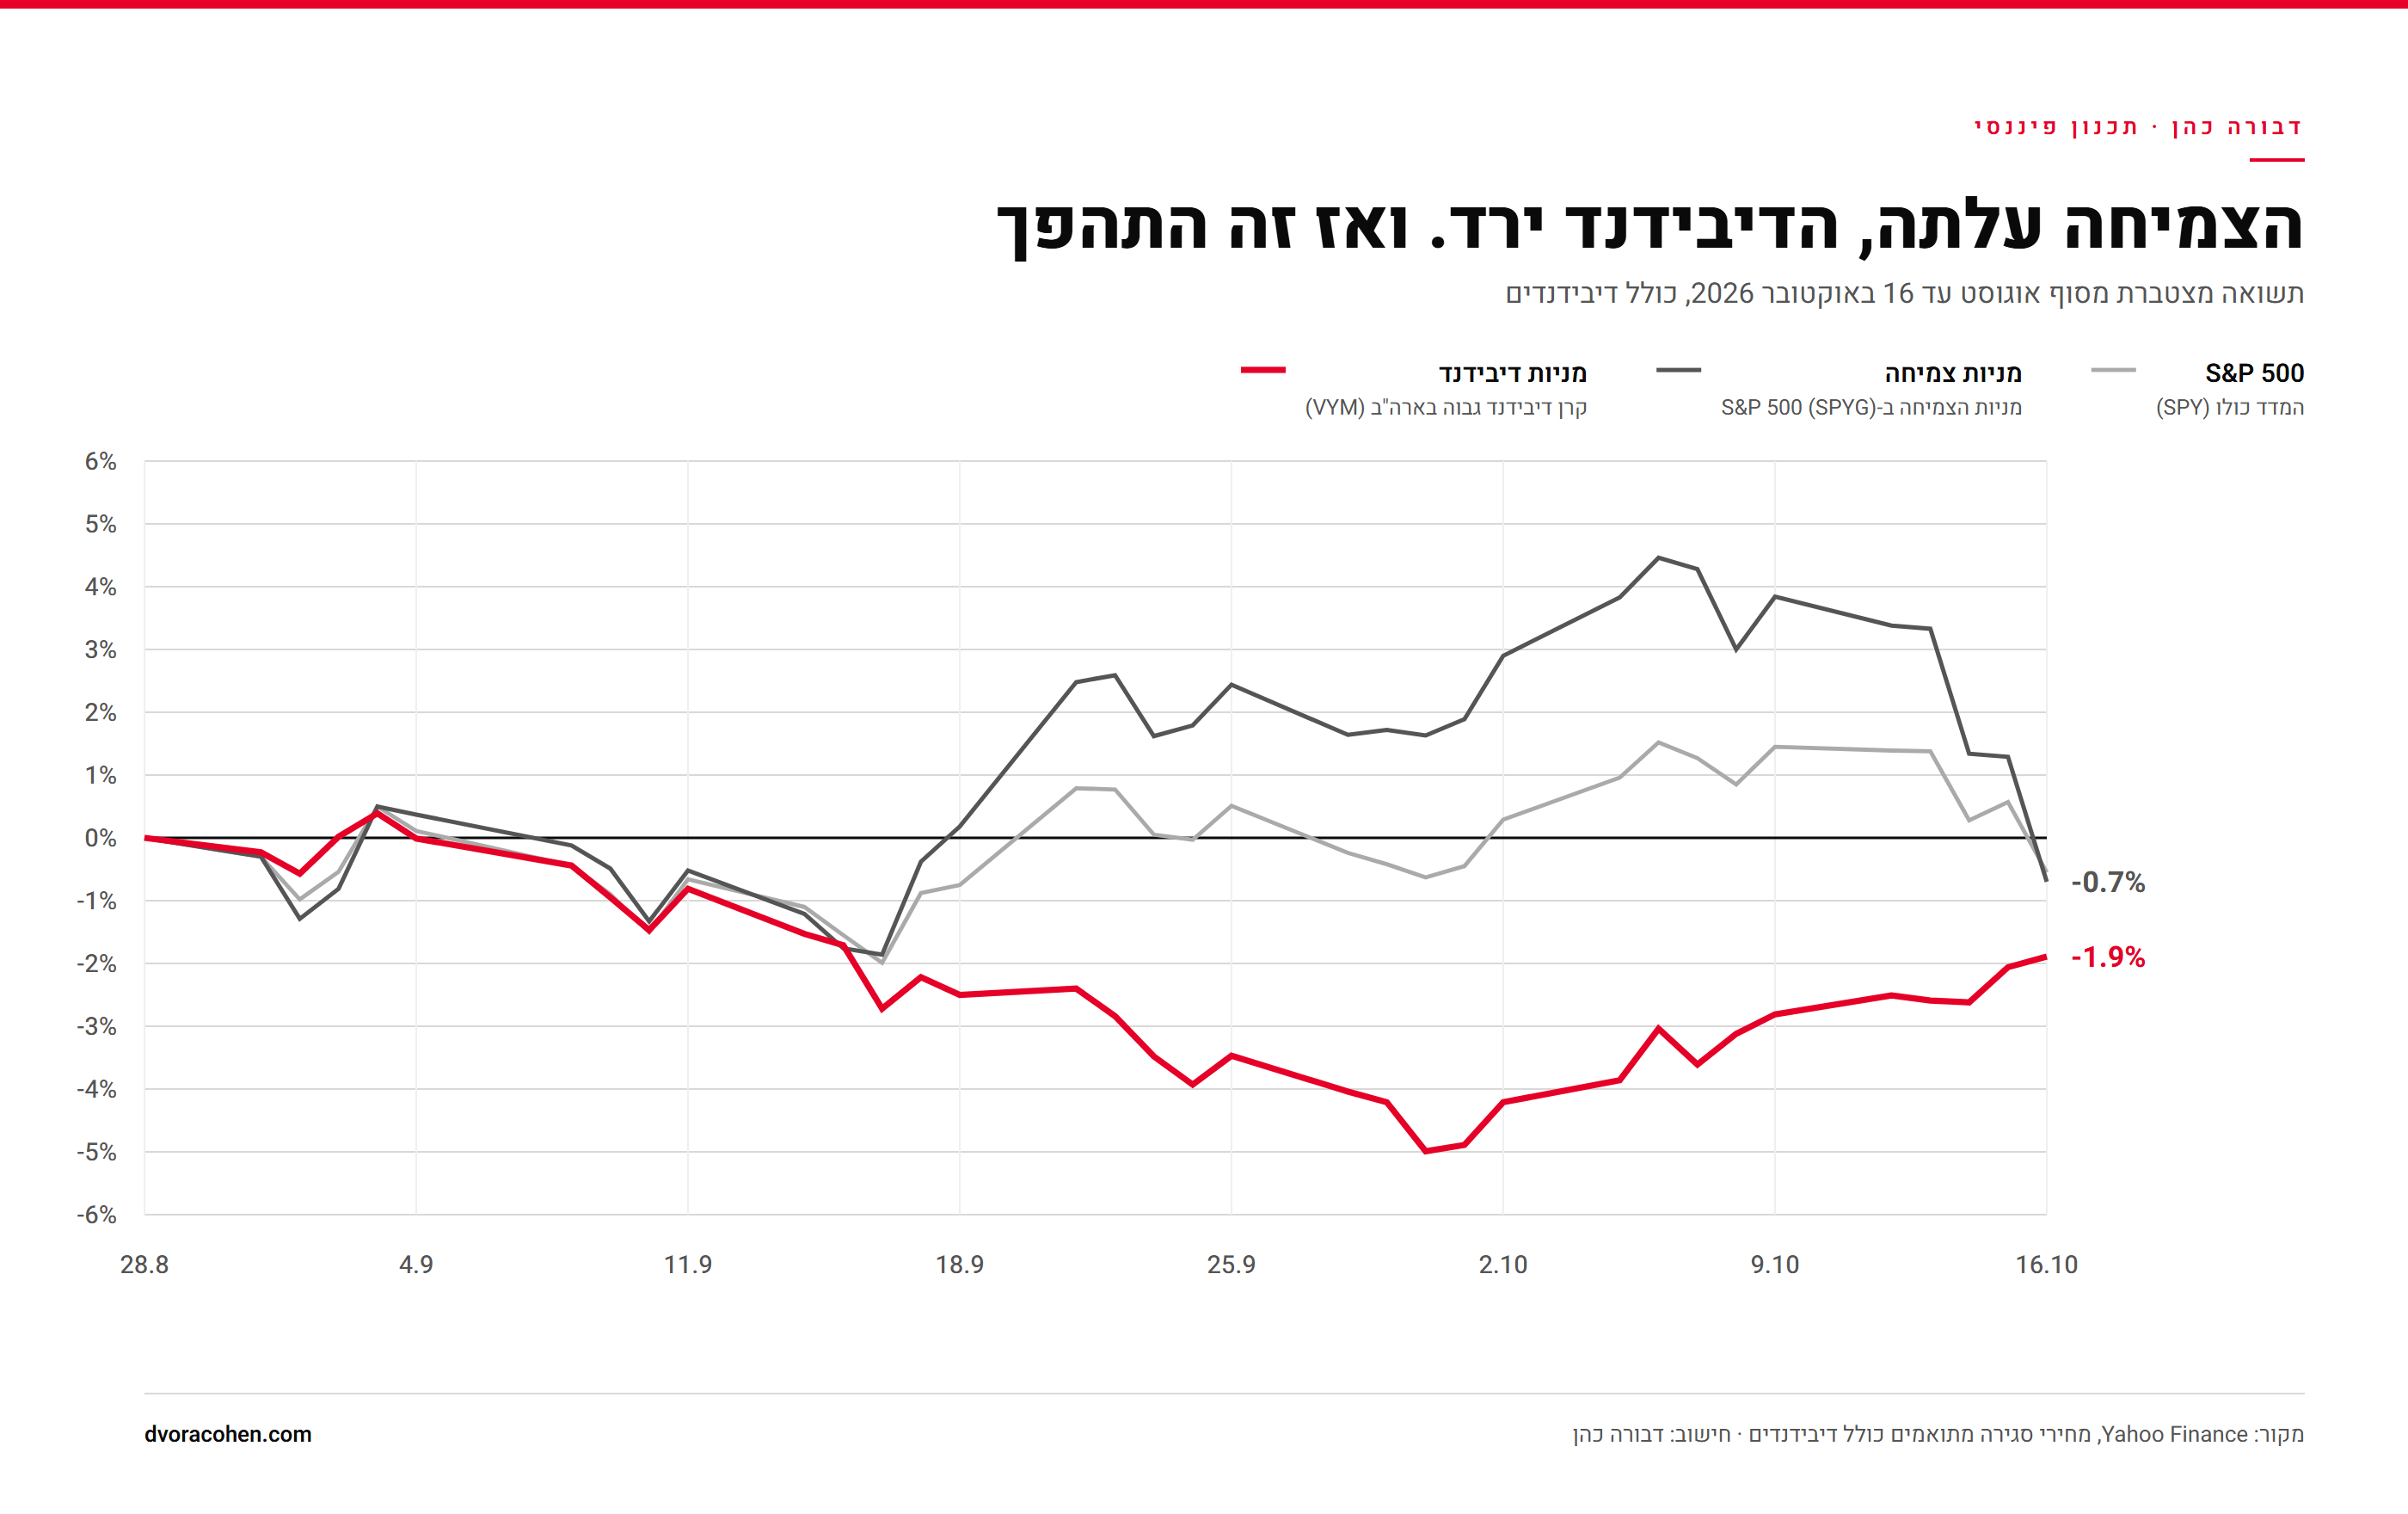
וככל שהתשואות על האג״ח עלו, ירדו החלקים הסולידיים בתיק: גם האג״ח עצמן וגם מניות הדיבידנד, בזמן שמניות הצמיחה והטכנולוגיה המשיכו לעלות. בשבוע האחרון התמונה קצת התהפכה: החשש מבועת AI הוריד את מניות הטכנולוגיה, והכסף חזר לדיבידנד.
למה דווקא הן? כדי להבין, צריך להכיר שני סוגים של מניות. מניות צמיחה הן של חברות שמשקיעות כמעט את כל הרווח בחזרה בעסק, כדי לגדול מהר: טכנולוגיה, AI. מניות ערך הן של חברות ותיקות ויציבות, כמו בנקים, תשתיות ומזון, שכבר לא צריכות להשקיע כל שקל בצמיחה, ולכן מחלקות חלק גדול מהרווח לבעלי המניות כדיבידנד. בדרך כלל מניות הערך ומניות הדיבידנד הן אותן מניות, ורבים מחזיקים אותן בשביל ההכנסה השוטפת, כמעט כמו אג״ח. ובדיוק לכן הן נפגעו: כשאג״ח של ממשלת ארה״ב משלמת 5%, מי שמחפש הכנסה קבועה כבר לא צריך לקחת את הסיכון של מניה.
גם בכלכלה האמיתית התמונה פחות זוהרת מהמדד. בספטמבר נוספו בארה״ב הרבה פחות משרות ממה שציפו, והאבטלה עלתה מעט. וקשה לא לחבר את זה ל-AI: גם אצלנו, מחצית מחברות ההייטק שמתכננות פיטורים אומרות שה-AI משפיע על ההחלטה.
מה זה אומר בתכלס? בתוך חודש וחצי ההובלה עברה מצד לצד: קודם הצמיחה עלתה והסולידי ירד, ואז זה התהפך. ואף אחד לא יודע מראש מי יוביל בחודש הבא. לכן מפזרים: לא רק סוג אחד של מניות, ולא רק מניות, אלא בין אפיקים שונים ובין סוגי מניות שונים. ופיזור אמיתי הוא גם לבדוק ממה החלק השמרני באמת עשוי, כי כשהתשואות עלו, אג״ח ארוכות ומניות דיבידנד ירדו יחד.
03 · אז ה-AI הוא בועה?
זה הוויכוח המרכזי בשוק היום. אם ה-AI הוא שמושך את המדד קדימה, האם הוא יתברר כבועה?
ריי דליו, מייסד קרן הגידור הגדולה בעולם, אמר כבר ביוני שכל שינוי טכנולוגי גדול מייצר בועה. אבל הפעם מדובר בשינוי אמיתי, לא בחלומות. ה-AI כבר משנה את הדרך שבה אנחנו עובדים ואת שוק העבודה עצמו. ובועת הדוט-קום מלמדת שאחד לא סותר את השני: האינטרנט שינה את העולם, ובכל זאת רוב המניות של אז התרסקו.
אם תגיע בעיה, היא כנראה תגיע מהמימון. בניית התשתיות של ה-AI, חוות שרתים, שבבים וחשמל, עולה סכומים עצומים, וחברות הענק לוות כדי לממן אותה: מתחילת השנה ועד אוגוסט גייסו חמש מהן כ-220 מיליארד דולר באגרות חוב. וככל שהריבית גבוהה, הכסף הזה יקר יותר. מנגד, יש מי שמזכירים שבניגוד ל-2000, רוב ההשקעה עדיין ממומנת מרווחים ולא מחוב. אני לא יודעת אם זו בועה, ואף אחד לא יודע. אבל כשחלק כל כך גדול מהמדד נשען על רגל אחת, ולרגל הזאת עולה יותר להחזיק את עצמה, כדאי לדעת את זה.
מה זה אומר בתכלס? לפני שנה-שנתיים עוד היו מי שקראו ל-AI הייפ. היום כבר ברור שהוא כאן כדי להישאר, ושהוא ישנה את החיים של כולנו. אבל טכנולוגיה שמשנה את העולם ומניה שמתומחרת נכון הן לא אותו דבר. השאלה הפתוחה היא כבר לא אם ה-AI אמיתי, אלא כמה כבר שילמנו עליו מראש.
04 · אירופה: הבעיות אמיתיות, והן לא ייעלמו מחר
ספרד הולכת לבחירות מוקדמות בסוף נובמבר. וצרפת בכאוס: מחאת תלמידים על מחסור במורים וכיתות צפופות הפכה לעימותים אלימים עם המשטרה, עם גז מדמיע, אלפי עצורים, ולימודים שהושעו בכל המדינה. הפער בין הריבית שצרפת משלמת על החוב שלה לזו של גרמניה הגיע לרמה שלא ראינו מאז משבר החובות ב-2012, ובסקרים לנשיאות מובילה המפלגה של מרין לה פן. התמונות מפריז הן לא רק כותרת: הן תזכורת שגם בלב אירופה, היציבות לא מובטחת.
מתחת לכל זה יש בעיה מבנית אחת: אירופה מזדקנת. כמעט שמינית מהתוצר באיחוד הולכת לפנסיות, ופחות נשאר לדור הצעיר. ההגירה שהייתה אמורה למלא את החסר בכוח העבודה לא השתלבה כמו שקיוו, ומכאן התחזקות הימין כמעט בכל מדינה. כתבתי על זה באינסטגרם, ויש שם גם פרק שלם על אירופה בהיילייטס.
ודעה אישית שלי, ולא יותר מזה: העולם הגלובלי והפתוח שהתרגלנו אליו מאז מלחמת העולם השנייה נמצא בנסיגה, ויחד עם מהפכת ה-AI, זה יהיה עולם מעניין מאוד, ופחות יציב. ולנו כאן יש יתרון שלא תמיד שמים לב אליו: אוכלוסייה צעירה, ופנסיה שמבוססת על חיסכון אישי ולא על הבטחה של המדינה.
מה זה אומר בתכלס? ״מדינה מפותחת״ היא לא תעודת ביטוח. מי שמחזיק נכסים באירופה, בתיק או בנדל״ן, צריך להכניס את הסיכון הפוליטי לחשבון, בדיוק כמו שהשווקים כבר עושים.
05 · ואצלנו: הבחירות, ושוק שאוהב הכרעה
ב-27 באוקטובר אנחנו הולכים לקלפי, ובפעם הראשונה מאז 1988 הבחירות מתקיימות במועדן המקורי. שוק ההון לא מצביע, אבל הוא אוהב יציבות, והתרחיש שהוא הכי פחות אוהב הוא תיקו וסיבוב בחירות נוסף. והתרחיש הזה על השולחן: באף אחד מהסקרים האחרונים אף גוש לא מגיע ל-61 מנדטים.
ויש עוד חשש. נשיא ארה״ב אמר לאחרונה שלא יתקוף את איראן לפני בחירות האמצע בתחילת נובמבר, והשוק שמע גם את מה שלא נאמר. בין החשש מחזרה ללחימה לבין הסקרים, הבורסה בתל אביב מדשדשת כבר כמה חודשים. ולמי שמחזיק RSU או חשיפה דולרית, תנודות כאלה מזיזות גם את השקל (כתבתי על זה במאמר דולר, שקל ו-RSU).
מה זה אומר בתכלס? אני לא אגיד לכם למי להצביע. אבל אני יודעת שרבים מכם מודאגים מהמצב, ומרגישים את המתח הזה גם בבית. אז בואו נעשה את מה שבידיים שלנו: לצאת להצביע, כולנו, כדי שתהיה הכרעה. והלוואי שתהיה הכרעה טובה, שתחזיר לנו קצת שקט ויציבות.
06 · האמת על פרישה מוקדמת
כבר כתבתי לכם על זה, אבל זה מה שאני עושה הכי הרבה בחודשים האחרונים: אנשי הייטק בני 50 עד 55, חלקם שחוקים וחלקם עם הון יפה, שלא בטוחים כמה זמן עוד יעבדו ורוצים להיערך לפני שההחלטה תתקבל בשבילם.
בסימולציה של פרישה מוקדמת, כמות ההון חשובה, אבל לא פחות ממנה ה-burn rate: כמה אתם מוציאים בחודש. ככל שרמת החיים גבוהה יותר, הפרישה מתרחקת, וככל שהבית יקר יותר, יותר מההון מרותק בקירות. פירטתי את החשבון במאמר פרישה מוקדמת לבכירי הייטק: לא חלום, חישוב.
לאחרונה הגיעה אליי לקוחה בת 55, שכמעט 90% מהחסכונות שלה ישבו במניות. בגיל הזה זה פשוט לא עובד: מספיק משבר אחד בשנים הראשונות של הפרישה, בדיוק כשמתחילים למשוך, והתיק לא בהכרח יתאושש. בסימולציה שלה, הכסף לא היה מחזיק עד גיל הפרישה.
לכן הרבה מהעבודה שלי היום היא להסיט חלק מההון להשקעות אלטרנטיביות: נדל״ן מניב, תשתיות, והשקעות לא סחירות שמשלמות ריבית שנקבעת מראש. לא כדי לרדוף אחרי תשואה, אלא כדי לבנות תיק שמחזיק מעמד גם כשהשוק לא.
מה זה אומר בתכלס? ככל שרמת החיים גבוהה יותר, צריך לעבוד יותר שנים: חוסכים פחות היום, וצריך יותר הון כדי לממן אותה כשלא עובדים. כל אחד מחליט מה חשוב לו, אבל כדאי שזו תהיה החלטה, ולא הרגל.
לסיום
האי-ודאות בשווקים הולכת ועולה, ואיתה רמת הסיכון. היא תמיד הייתה שם, אבל יש תקופות שבהן היא רועשת יותר, וזו אחת מהן. וכדאי שנשים לב.
ביום שלישי הבא, ה-27 לחודש, צאו להצביע. ובאותה הזדמנות, בחרו גם בעצמכם ובעתיד שלכם: בדקו כמה התיק שלכם באמת מפוזר, ואם הוא בנוי להחזיק מעמד בעולם כמו זה שאנחנו נכנסים אליו.
אשמח לעזור לכם להשקיע בעתיד שלכם, ולבנות יחד תיק שמוכן לתקופה הזאת. צרו איתי קשר, בשביל זה אני כאן.
דבורה
דיסקליימר: המידע המובא כאן הוא כללי בלבד, ואינו מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ פנסיוני אישי, ואינו מהווה תחליף לייעוץ המתחשב בנתונים ובצרכים המיוחדים של כל אדם.
הניוזלטר החודשי
זה היה גיליון אחד. פעם בחודש אני שולחת סקירה של מה שזז בשווקים ומה זה אומר בעבורכם בפועל, בלי הייפ ובלי דחיפת מוצרים. לכל הגיליונות ←
רוצים לבדוק את המצב שלכם
שיחת היכרות ראשונית, ללא עלות וללא התחייבות. נעבור על התמונה הפיננסית שלכם ותצאו עם כיוון ראשוני.
בואו נדבר